Domain darlehen-beamte.de kaufen?
Wir ziehen mit dem Projekt
darlehen-beamte.de um.
Sind Sie am Kauf der Domain
darlehen-beamte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain darlehen-beamte.de kaufen?
Welche Arten von Sicherheiten können Kreditnehmer anbieten, um die Rückzahlung eines Kredits abzusichern?
Kreditnehmer können Sachwerte wie Immobilien oder Fahrzeuge als Sicherheiten anbieten. Alternativ können auch Wertpapiere oder Lebensversicherungen als Absicherung dienen. Eine weitere Möglichkeit ist die Stellung eines Bürgen, der im Falle eines Zahlungsausfalls des Kreditnehmers für die Rückzahlung des Kredits haftet. **
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
Ähnliche Suchbegriffe für Wasserschaden
Top-Angebote
Produkte zum Begriff Wasserschaden:
-
Pohlmann, Isabell: Finanzplaner BeamteFinanzplaner Beamte , Finanzratgeber für Beamte in verschiedenen Lebens- und Arbeitssituationen Mit der Verbeamtung profitieren Sie von speziellen Rechten, haben aber auch besondere Pflichten. Ob Lehrerin, Polizist, Richterin, Verwaltungsbeamter oder Soldat: Beamte stehen vor anderen finanziellen Fragen als Angestellte oder Selbstständige. In diesem Buch erfahren Sie, worauf es bei der individuellen Finanzplanung Beamter ankommt. Die Expertinnen und Experten der Stiftung Warentest zeigen, wie Sie monatlich möglichst viel netto von Ihrem Bruttolohn erhalten, geben einen Überblick zu Beihilfeleistungen und verraten, welche privaten Krankenversicherungen im Test besonders gut abgeschnitten haben. Von der Beihilfe und Krankenversicherung über die Pension und die private Altersvorsorge bis hin zu Geldanlage, Steuererklärung und wichtigen Versicherungen vermittelt dieses Handbuch das, was für Beamte wirtschaftlich wichtig ist - ob als Berufseinsteiger, bei der Familienplanung oder vor der Pensionierung. Der Ratgeber erklärt auch, was Sie bei einem vorzeitigen Einstieg in die Pension beachten sollten. Sie erhalten alle wichtigen Informationen von der Pensionsplanung bis hin zu voraussichtlichen Pensionsansprüchen und wie Sie die Pension heute schon sinnvoll durch private Vorsorge ergänzen können. Zusätzlich ergänzt wird der leicht verständlich geschriebene Leitfaden durch hilfreiche Checklisten und Tabellen sowie anschauliche Musterbeispiele und Experten-Interviews. Aus dem Inhalt: - Was wollen Sie wissen? Antworten auf häufige Fragen - Im Öffentlichen Dienst: Finanztipps von Berufseinstieg bis Ruhestand - Beihilfe und Krankenversicherung: Gesetzlich oder privat gut abgesichert - Pension - die sichere Basis: Je mehr Dienstjahre, desto besser versorgt - Vorsorgen für später - Geld anlegen : Der Vorsorgeplaner - Gut versichert zu jeder Zeit: Der Versicherungscheck - Ruhestand in Sicht: Vorruhestand und Nebenjobs , Designschalter > Innenausstattung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20240426, Produktform: Kartoniert, Autoren: Pohlmann, Isabell~Öchsner, Thomas, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 176, Abbildungen: mit farbige Abbildungen, Grafiken und Tabellen, Keyword: budgetplaner; dummies; einkommensteuer; einsteiger; etf; fachbuch; finanzbuch; finanzen; finanzwissen; grundlagen; pensionär; pkv; praxishandbuch; rente; rentenversicherung; sachbuch; sparen; sparplan; steuerrecht; steuersparerklärung; steuertipps; steuertricks; tipps, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Beamter - Beamtenrecht, Fachkategorie: Persönliche Finanzen~Ruhestand, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 163, Höhe: 13, Gewicht: 308, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wasserschaden: Hausmeister Penzkofer ermittelt, Taschenbuch von Eberhard Michaely, HarperCollins Taschenbuch, 978-3-365-01167-6Wasserschaden: Hausmeister Penzkofer Ermittelt, Taschenbuch Von Eberhard Michaely, Harpercollins Taschenbuch, 978-3-365-01167-6, Seitenanzahl: 19214,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
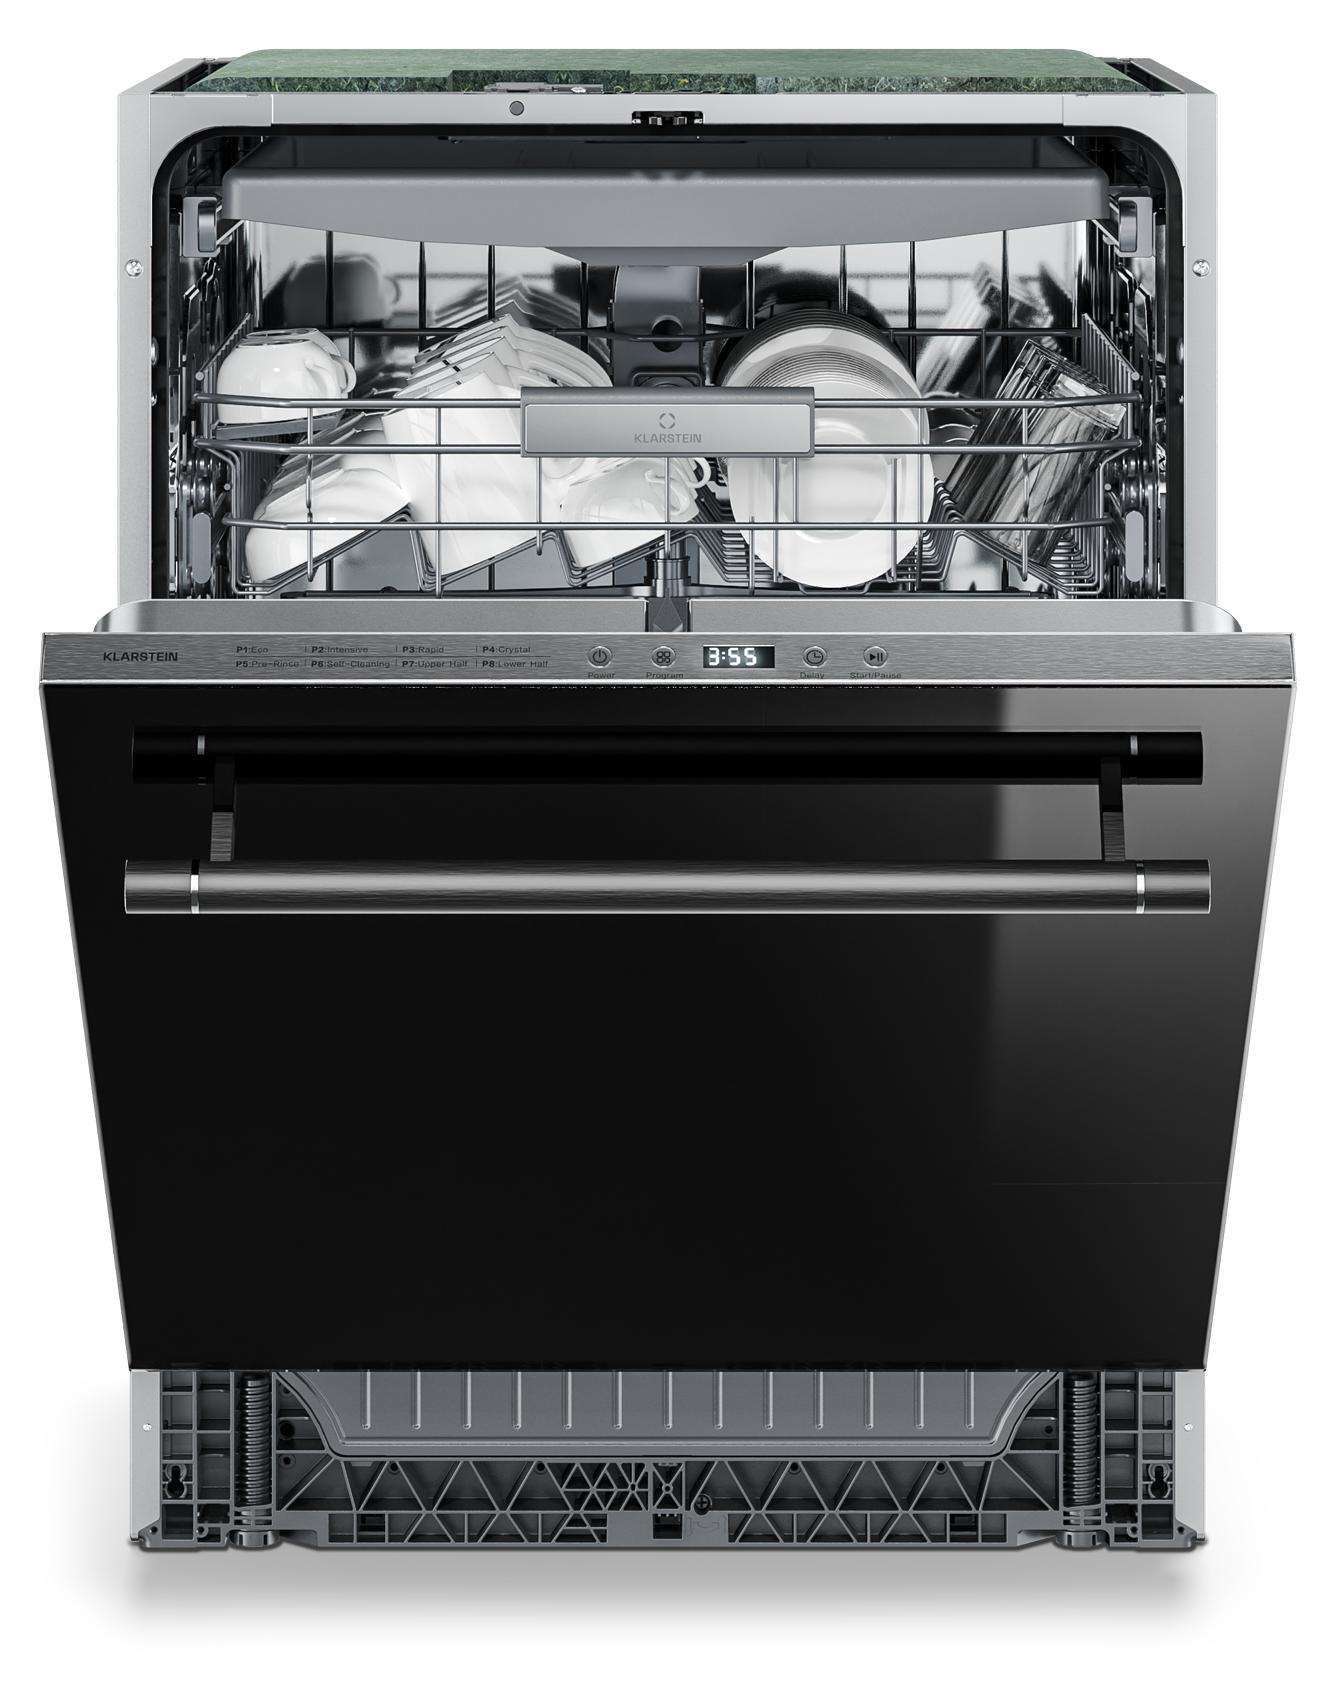
Klarstein Luxara Einbaugeschirrspüler - integrierte Spülmaschine für 14 Standardgedecke, 8 Programme, AquaStop Wasserschaden-Schutz, Eco-Programm, geringer WasserverbrauchImmer den Überblick behalten: Das übersichtliche Bedienfeld zeigt die verbleibende Restzeit an, der Programm-Indikator informiert jederzeit über den aktuellen Spülstatus - so weißt du stets, wann das Geschirr fertig ist. Immer das richtige Programm: 8 Spülprogramme - von ECO über Intensiv und Kristall bis zum Kurzprogramm - decken jeden Spülbedarf ab, vom alltäglichen Besteck bis zum empfindlichen Glas. Wenig Wasser, saubere Ergebnisse: Im Standardprogramm verbraucht die Luxara nur 9,6 Liter Wasser pro Spülgang - ein konkreter Vorteil gegenüber dem Spülen von Hand, der sich auf der Wasserrechnung bemerkbar macht. Zuverlässiger Schutz vor Wasserschäden: Die integrierte AquaStop-Technologie erkennt Leckagen frühzeitig und verhindert so Wasserschäden unter der Arbeitsfläche - für sorgenfreien Dauerbetrieb. Nahtlos in die Küche integriert: Als vollintegrierter Einbaugeschirrspüler fügt sich die Klarstein Luxara sauber in jede Küchenzeile ein. Zulauf- und Ablaufschlauch sind je 150 cm lang474,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Wie funktioniert die Rückzahlung eines Darlehens und welche Sicherheiten werden in der Regel bei der Kreditvergabe verlangt?
Die Rückzahlung eines Darlehens erfolgt in regelmäßigen Raten über einen festgelegten Zeitraum, der Zinsen und Tilgung umfasst. Als Sicherheiten für die Kreditvergabe werden oft Einkommensnachweise, Bonitätsprüfungen und gegebenenfalls auch Sachwerte wie Immobilien oder Fahrzeuge verlangt. Im Falle von Zahlungsausfällen kann der Kreditgeber diese Sicherheiten nutzen, um sein Risiko zu minimieren. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **

Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Was tun bei Wasserschaden?
Bei einem Wasserschaden ist es wichtig, schnell zu handeln, um weitere Schäden zu vermeiden. Zuerst sollte die Ursache des Wasserschadens behoben werden, zum Beispiel durch das Abdrehen der Wasserzufuhr. Anschließend sollte das Wasser so schnell wie möglich entfernt werden, entweder durch das Absaugen mit einem Nasssauger oder das Aufwischen mit Handtüchern. Danach ist es ratsam, einen Fachmann hinzuzuziehen, um den Schaden zu begutachten und gegebenenfalls weitere Maßnahmen zur Trocknung und Sanierung zu treffen. **
Top-Angebote
Produkte zum Begriff Wasserschaden:
-
Pohlmann, Isabell: Finanzplaner BeamteFinanzplaner Beamte , Finanzratgeber für Beamte in verschiedenen Lebens- und Arbeitssituationen Mit der Verbeamtung profitieren Sie von speziellen Rechten, haben aber auch besondere Pflichten. Ob Lehrerin, Polizist, Richterin, Verwaltungsbeamter oder Soldat: Beamte stehen vor anderen finanziellen Fragen als Angestellte oder Selbstständige. In diesem Buch erfahren Sie, worauf es bei der individuellen Finanzplanung Beamter ankommt. Die Expertinnen und Experten der Stiftung Warentest zeigen, wie Sie monatlich möglichst viel netto von Ihrem Bruttolohn erhalten, geben einen Überblick zu Beihilfeleistungen und verraten, welche privaten Krankenversicherungen im Test besonders gut abgeschnitten haben. Von der Beihilfe und Krankenversicherung über die Pension und die private Altersvorsorge bis hin zu Geldanlage, Steuererklärung und wichtigen Versicherungen vermittelt dieses Handbuch das, was für Beamte wirtschaftlich wichtig ist - ob als Berufseinsteiger, bei der Familienplanung oder vor der Pensionierung. Der Ratgeber erklärt auch, was Sie bei einem vorzeitigen Einstieg in die Pension beachten sollten. Sie erhalten alle wichtigen Informationen von der Pensionsplanung bis hin zu voraussichtlichen Pensionsansprüchen und wie Sie die Pension heute schon sinnvoll durch private Vorsorge ergänzen können. Zusätzlich ergänzt wird der leicht verständlich geschriebene Leitfaden durch hilfreiche Checklisten und Tabellen sowie anschauliche Musterbeispiele und Experten-Interviews. Aus dem Inhalt: - Was wollen Sie wissen? Antworten auf häufige Fragen - Im Öffentlichen Dienst: Finanztipps von Berufseinstieg bis Ruhestand - Beihilfe und Krankenversicherung: Gesetzlich oder privat gut abgesichert - Pension - die sichere Basis: Je mehr Dienstjahre, desto besser versorgt - Vorsorgen für später - Geld anlegen : Der Vorsorgeplaner - Gut versichert zu jeder Zeit: Der Versicherungscheck - Ruhestand in Sicht: Vorruhestand und Nebenjobs , Designschalter > Innenausstattung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20240426, Produktform: Kartoniert, Autoren: Pohlmann, Isabell~Öchsner, Thomas, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 176, Abbildungen: mit farbige Abbildungen, Grafiken und Tabellen, Keyword: budgetplaner; dummies; einkommensteuer; einsteiger; etf; fachbuch; finanzbuch; finanzen; finanzwissen; grundlagen; pensionär; pkv; praxishandbuch; rente; rentenversicherung; sachbuch; sparen; sparplan; steuerrecht; steuersparerklärung; steuertipps; steuertricks; tipps, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Beamter - Beamtenrecht, Fachkategorie: Persönliche Finanzen~Ruhestand, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 163, Höhe: 13, Gewicht: 308, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Sicherheiten können Kreditnehmer anbieten, um die Rückzahlung eines Kredits abzusichern?
Kreditnehmer können Sachwerte wie Immobilien oder Fahrzeuge als Sicherheiten anbieten. Alternativ können auch Wertpapiere oder Lebensversicherungen als Absicherung dienen. Eine weitere Möglichkeit ist die Stellung eines Bürgen, der im Falle eines Zahlungsausfalls des Kreditnehmers für die Rückzahlung des Kredits haftet. **
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Wie funktioniert die Rückzahlung eines Darlehens und welche Sicherheiten werden in der Regel bei der Kreditvergabe verlangt?
Die Rückzahlung eines Darlehens erfolgt in regelmäßigen Raten über einen festgelegten Zeitraum, der Zinsen und Tilgung umfasst. Als Sicherheiten für die Kreditvergabe werden oft Einkommensnachweise, Bonitätsprüfungen und gegebenenfalls auch Sachwerte wie Immobilien oder Fahrzeuge verlangt. Im Falle von Zahlungsausfällen kann der Kreditgeber diese Sicherheiten nutzen, um sein Risiko zu minimieren. **
Ähnliche Suchbegriffe für Wasserschaden
-
Wasserschaden: Hausmeister Penzkofer ermittelt, Taschenbuch von Eberhard Michaely, HarperCollins Taschenbuch, 978-3-365-01167-6Wasserschaden: Hausmeister Penzkofer Ermittelt, Taschenbuch Von Eberhard Michaely, Harpercollins Taschenbuch, 978-3-365-01167-6, Seitenanzahl: 19214,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klarstein Luxara Einbaugeschirrspüler - integrierte Spülmaschine für 14 Standardgedecke, 8 Programme, AquaStop Wasserschaden-Schutz, Eco-Programm, geringer WasserverbrauchImmer den Überblick behalten: Das übersichtliche Bedienfeld zeigt die verbleibende Restzeit an, der Programm-Indikator informiert jederzeit über den aktuellen Spülstatus - so weißt du stets, wann das Geschirr fertig ist. Immer das richtige Programm: 8 Spülprogramme - von ECO über Intensiv und Kristall bis zum Kurzprogramm - decken jeden Spülbedarf ab, vom alltäglichen Besteck bis zum empfindlichen Glas. Wenig Wasser, saubere Ergebnisse: Im Standardprogramm verbraucht die Luxara nur 9,6 Liter Wasser pro Spülgang - ein konkreter Vorteil gegenüber dem Spülen von Hand, der sich auf der Wasserrechnung bemerkbar macht. Zuverlässiger Schutz vor Wasserschäden: Die integrierte AquaStop-Technologie erkennt Leckagen frühzeitig und verhindert so Wasserschäden unter der Arbeitsfläche - für sorgenfreien Dauerbetrieb. Nahtlos in die Küche integriert: Als vollintegrierter Einbaugeschirrspüler fügt sich die Klarstein Luxara sauber in jede Küchenzeile ein. Zulauf- und Ablaufschlauch sind je 150 cm lang474,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bautrockner BT-60, 60L/Tag, für 40-60 m2, Profi-Trocknungsgerät, Luftentfeuchter für Wasserschaden/Estrich/Keller/Neubau/BaustelleBautrockner BT-60 mit 6-Liter-Behälter, 60 Liter für Räume bis 60 m2 Der BT-60 ist das Einstiegsgerät unserer Bautrockner-Reihe: 60 Liter in 24 Stunden, 350 m3/h Luftstrom, 6-Liter-Auffangbehälter, 31 kg, für Räume von 40 bis 60 m2. Für Räume von 60 bis 80 m2 gibt es unseren BT-80, für 80 bis 100 m2 unseren BT-158XL, beide mit Kondensatpumpe. Raumgröße und Einsatz Der BT-60 trocknet Neubauten und Estriche, Räume nach Wasserschäden und feuchte Wände vor Maler- und Putzarbeiten. Sein Arbeitsbereich liegt bei 40 bis 60 m2 Grundfläche oder 100 bis 150 m3 Raumvolumen, bei Raumtemperaturen von 5 bis 35 °C und einer relativen Luftfeuchte von 30 bis 80 Prozent. Fenster und Türen bleiben während der Trocknung geschlossen. Raumgröße: 40 bis 60 m2 Raumvolumen: 100 bis 150 m3 Einsatztemperatur: 5 bis 35 °C Luftfeuchte: 30 bis 80 Prozent relativ Entfeuchtungsleistung Der Kompressor kühlt die angesaugte Luft so weit ab, dass die Feuchtigkeit kondensiert, die trockene Luft geht zurück in den Raum. Mit bis zu 60 Litern am Tag und 350 m3 Luft pro Stunde ist der BT-60 das Einstiegsgerät der Reihe, abgestimmt auf einzelne Räume statt ganzer Etagen. Wie lange ein Raum braucht, hängt von Baustoff, Feuchte und Temperatur ab. Entfeuchtungsleistung: bis 60 l/24h Luftstrom: 350 m3/h, zwei Stufen Zusatzfunktionen Geschütztes Display: Das Bedienfeld sitzt in geschützter Position im Gehäuse, es ist vor Stößen geschützt und es lassen sich keine Gegenstände darauf ablegen. Betriebsstundenzähler: Speichert die Laufzeit digital, als Grundlage für Wartung, Mietabrechnung und Versicherungsnachweis. Fehlerdiagnose: Meldet erkannte Fehler als Code am Display. Abschaltautomatik: Schaltet das Gerät bei erreichter Zielfeuchte ab und stoppt die Entfeuchtung mit Signalton, wenn der Behälter voll ist. Bei niedriger Raumtemperatur läuft ein Enteisungsvorgang, der Kompressor stoppt, das Gebläse läuft weiter. Aufstellen, Betrieb und Entleeren Der BT-60 wird mitten im Raum aufgestellt, am Display die Zielfeuchte eingestellt, dann läuft er ohne Aufsicht, bis der Raum trocken oder der Behälter voll ist. Der 6-Liter-Behälter wird je nach Feuchte mehrmals am Tag geleert. Wer das vermeiden will, schiebt einen Schlauch auf den Stutzen am Behälter und führt ihn durch die Gehäusebohrung zu einem Abfluss, das Wasser läuft dann frei ab. Zwei Standfüße und zwei Räder halten das 31 kg leichte Gerät sicher, der Transportgriff dient zum Ziehen und Tragen. Zur Wartung gehört nur die regelmäßige Reinigung des Luftfilters. Gewicht: 31 kg Maße: 425 x 490 x 930 mm Kondensatbehälter: 6 l, Schlauchstutzen 13 mm außen Kabellänge: 1,8 m Technik Kältemittel Der BT-60 arbeitet mit Propan (R290), 210 g Füllmenge. Propan hat ein niedriges Treibhauspotenzial und kein Ozonabbaupotenzial, und es kühlt effizient, was den Stromverbrauch bei gleicher Entfeuchtungsleistung senkt. Anschluss und Verbrauch Das Gerät läuft an 230 V / 50 Hz mit 850 Watt Leistungsaufnahme, das Netzkabel ist 1,8 m lang, die Absicherung T3 15 A. Geräuschpegel Mit 50 bis 55 dB(A) ist der BT-60 das leiseste Gerät der Reihe, das erlaubt den Betrieb in bewohnten Gebäuden. Lieferumfang Der BT-60 kommt mit Anbauteilen, Standfüße, Räder und Griff werden vor dem ersten Einsatz angeschraubt: Transportgriff mit 4 Befestigungsschrauben 2 Standfüße mit Befestigungsmaterial 2 Räder mit Befestigungsmaterial Betriebsanleitung Maße 425 x 490 x 930 mm, Gewicht 31 kg.475,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bali, das nie geschah: Wie ein Wasserschaden meinen Blick veränderte. by story.one, Gebundene Ausgabe von Rudolf Ströbel, Storylution,Bali, Das Nie Geschah: Wie Ein Wasserschaden Meinen Blick Veränderte. By Story.one, Gebundene Ausgabe Von Rudolf Ströbel, Storylution, 978-3-7118-1256-8, Seitenanzahl: 7818,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was tun bei Wasserschaden?
Bei einem Wasserschaden ist es wichtig, schnell zu handeln, um weitere Schäden zu vermeiden. Zuerst sollte die Ursache des Wasserschadens behoben werden, zum Beispiel durch das Abdrehen der Wasserzufuhr. Anschließend sollte das Wasser so schnell wie möglich entfernt werden, entweder durch das Absaugen mit einem Nasssauger oder das Aufwischen mit Handtüchern. Danach ist es ratsam, einen Fachmann hinzuzuziehen, um den Schaden zu begutachten und gegebenenfalls weitere Maßnahmen zur Trocknung und Sanierung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.