Domain darlehen-beamte.de kaufen?
Wir ziehen mit dem Projekt
darlehen-beamte.de um.
Sind Sie am Kauf der Domain
darlehen-beamte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain darlehen-beamte.de kaufen?
Welche Arten von Sicherheiten können Kreditnehmer anbieten, um die Rückzahlung eines Kredits abzusichern?
Kreditnehmer können Sachwerte wie Immobilien oder Fahrzeuge als Sicherheiten anbieten. Alternativ können auch Wertpapiere oder Lebensversicherungen als Absicherung dienen. Eine weitere Möglichkeit ist die Stellung eines Bürgen, der im Falle eines Zahlungsausfalls des Kreditnehmers für die Rückzahlung des Kredits haftet. **
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **


Ähnliche Suchbegriffe für Echtzeituhr
Top-Angebote
Produkte zum Begriff Echtzeituhr:
-
Pohlmann, Isabell: Finanzplaner BeamteFinanzplaner Beamte , Finanzratgeber für Beamte in verschiedenen Lebens- und Arbeitssituationen Mit der Verbeamtung profitieren Sie von speziellen Rechten, haben aber auch besondere Pflichten. Ob Lehrerin, Polizist, Richterin, Verwaltungsbeamter oder Soldat: Beamte stehen vor anderen finanziellen Fragen als Angestellte oder Selbstständige. In diesem Buch erfahren Sie, worauf es bei der individuellen Finanzplanung Beamter ankommt. Die Expertinnen und Experten der Stiftung Warentest zeigen, wie Sie monatlich möglichst viel netto von Ihrem Bruttolohn erhalten, geben einen Überblick zu Beihilfeleistungen und verraten, welche privaten Krankenversicherungen im Test besonders gut abgeschnitten haben. Von der Beihilfe und Krankenversicherung über die Pension und die private Altersvorsorge bis hin zu Geldanlage, Steuererklärung und wichtigen Versicherungen vermittelt dieses Handbuch das, was für Beamte wirtschaftlich wichtig ist - ob als Berufseinsteiger, bei der Familienplanung oder vor der Pensionierung. Der Ratgeber erklärt auch, was Sie bei einem vorzeitigen Einstieg in die Pension beachten sollten. Sie erhalten alle wichtigen Informationen von der Pensionsplanung bis hin zu voraussichtlichen Pensionsansprüchen und wie Sie die Pension heute schon sinnvoll durch private Vorsorge ergänzen können. Zusätzlich ergänzt wird der leicht verständlich geschriebene Leitfaden durch hilfreiche Checklisten und Tabellen sowie anschauliche Musterbeispiele und Experten-Interviews. Aus dem Inhalt: - Was wollen Sie wissen? Antworten auf häufige Fragen - Im Öffentlichen Dienst: Finanztipps von Berufseinstieg bis Ruhestand - Beihilfe und Krankenversicherung: Gesetzlich oder privat gut abgesichert - Pension - die sichere Basis: Je mehr Dienstjahre, desto besser versorgt - Vorsorgen für später - Geld anlegen : Der Vorsorgeplaner - Gut versichert zu jeder Zeit: Der Versicherungscheck - Ruhestand in Sicht: Vorruhestand und Nebenjobs , Designschalter > Innenausstattung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20240426, Produktform: Kartoniert, Autoren: Pohlmann, Isabell~Öchsner, Thomas, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 176, Abbildungen: mit farbige Abbildungen, Grafiken und Tabellen, Keyword: budgetplaner; dummies; einkommensteuer; einsteiger; etf; fachbuch; finanzbuch; finanzen; finanzwissen; grundlagen; pensionär; pkv; praxishandbuch; rente; rentenversicherung; sachbuch; sparen; sparplan; steuerrecht; steuersparerklärung; steuertipps; steuertricks; tipps, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Beamter - Beamtenrecht, Fachkategorie: Persönliche Finanzen~Ruhestand, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 163, Höhe: 13, Gewicht: 308, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
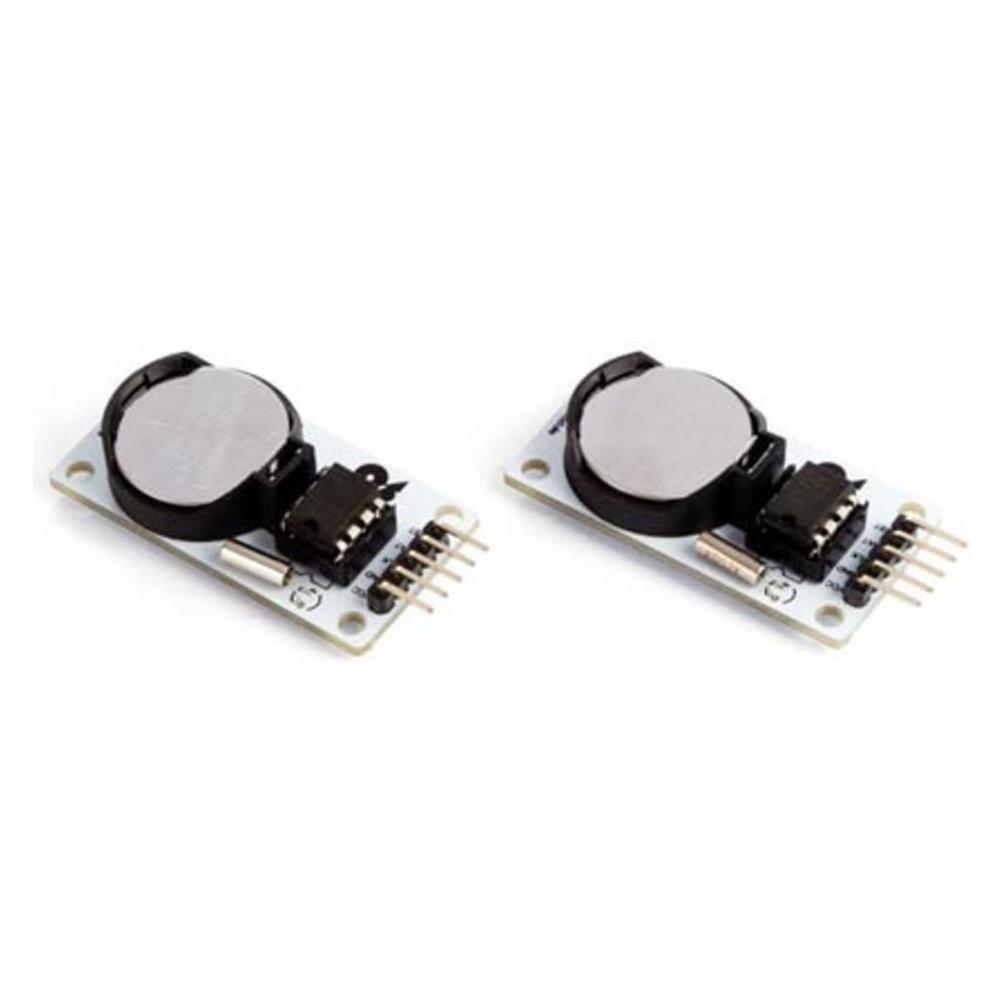
DEBO RTC DS1302 - Entwicklerboards - RTC - Echtzeituhr, DS1302Echtzeituhrenmodul mit möglichem Batterie-Backup unter Verwendung des einfach zu verwendenden DS1302-Chips. Der DS1302-Chip verwendet eine einfache serielle Schnittstelle und Beispielcode ist für Arduino, Raspberry Pi und viele andere erhältlich. Die Echtzeituhr zählt Sekunden, Minuten, Stunden, das Datum des Monats, den Monat, den Wochentag und das Jahr mit einer Schaltjahrkompensation, die bis 2100 gültig ist. • serielle Ein- und Ausgänge für minimale Pin-Anzahl • 2 V bis 5,5 V Vollbetrieb • benötigt weniger als 300 nA bei 2 V • Einzelbyte- oder Mehrbyte-Datentransfer zum Lesen oder Schreiben von Takt- oder RAM-Daten Hinweis • Batterie im Lieferumfang nicht enthalten (Batterie siehe "Zubehör & Alternativprodukte")1,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GRV RTC - Arduino - Grove Echtzeituhr - RTC, DS1307Beschreibung Das RTC-Modul ist ein Mitglied der Twig-Familie. Es beruht auf dem Taktgeber-Chip DS1307, der das I2C-Protokoll unterstützt. Verwendet wird eine Lithiumzelle (CR1225). Die Uhr bzw. der Kalender liefern Sekunden, Minuten und Stunden sowie Tag, Datum, Monat und Jahr. Das Monatsende wird automatisch angepasst, wenn der Monat weniger als 31 Tage hat; Schaltjahre werden berücksichtigt. Die Ausgabe erfolgt entweder im 24- oder 12-Stunden-Format (dann mit AM/PM). Hinweis • Akku ist nicht im Lieferumfang enthalten. Technische Merkmale • die Real-Time Clock (RTC) zählt Sekunden, Minuten und Stunden sowie Tag, Monat, und Jahr; Schaltjahre werden bis 2100 berücksichtigt. • nichtflüchtiger Arbeitsspeicher (NVRAM), 56 Bytes, mit Akku, für die Datenspeicherung • serielle I2C-Schnittstelle • Stromversorgung: 5 V (Gleichstrom) • programmierbares Rechtecksignal • automatische Power-Fail-Erkennung und Umschaltelektronik • verbraucht im Modus "Battery Backup" weniger als 500 nA, auch wenn der Oszillator läuft Für die Verwender von Grove (vor allem Anfänger) gibt es Anleitungen im pdf-Format. Bevor man das Produkt verwendet, sollte man unbedingt die Kapitel "Preface", "Getting Started" und "Introduction to Grove" lesen!7,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Wie kann ich den Code für den Arduino Uno, das OLED-Display und den RTC (Echtzeituhr) verknüpfen?
Um den Code für den Arduino Uno, das OLED-Display und den RTC zu verknüpfen, musst du zuerst die erforderlichen Bibliotheken für das OLED-Display und den RTC installieren. Dann kannst du den Code für das OLED-Display und den RTC in deinem Hauptcode verwenden, indem du die entsprechenden Funktionen aufrufst. Stelle sicher, dass du die richtigen Pins für die Verbindung zwischen dem Arduino Uno, dem OLED-Display und dem RTC festlegst. **
-
Wie funktioniert die Rückzahlung eines Darlehens und welche Sicherheiten werden in der Regel bei der Kreditvergabe verlangt?
Die Rückzahlung eines Darlehens erfolgt in regelmäßigen Raten über einen festgelegten Zeitraum, der Zinsen und Tilgung umfasst. Als Sicherheiten für die Kreditvergabe werden oft Einkommensnachweise, Bonitätsprüfungen und gegebenenfalls auch Sachwerte wie Immobilien oder Fahrzeuge verlangt. Im Falle von Zahlungsausfällen kann der Kreditgeber diese Sicherheiten nutzen, um sein Risiko zu minimieren. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **

Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Echtzeituhr:
-
DEBO RTC - Entwicklerboards - Echtzeituhr - RTC, PCF85063ADer RTC (Real Time Clock) ist ein Gerät, das Zeit und Datum genau und präzise verfolgt. Aufgrund seiner hohen Präzision ist es besser für die Langzeit-Zeitverfolgung geeignet als die Uhren auf Mikrocontrollern. kompatibel mit Arduino (oder einem kompatiblen Board wie Dasduino) extrem niedriger Stromverbrauch integrierter Batteriehalter Alarmfunktion und Interrupt-Pin ununterbrochene Zeitverfolgung auch bei Stromausfall Der RTC (Real Time Clock) zeichnet sich durch seine hohe Genauigkeit aus, die ihn besonders für Anwendungen geeignet macht, bei denen eine langfristige Zeitverfolgung erforderlich ist. Er ist kompatibel mit Arduino (oder einem kompatiblen Board wie Dasduino) und kann mit einem extrem niedrigen Stromverbrauch betrieben werden. Dank des integrierten Batteriehalters bleibt die Zeitverfolgung auch bei einem Stromausfall erhalten. Die Alarmfunktion und der Interrupt-Pin ermöglichen es einem Mikrocontroller, in den Schlafmodus zu wechseln und erst bei einem Alarm durch den RTC wieder aktiviert zu werden. Der eingebaute Batteriehalter (Batterie nicht im Lieferumfang enthalten) sorgt dafür, dass die Echtzeitverfolgung auch bei einem Stromausfall nicht beeinträchtigt wird. Technische Daten Kommunikation: I2C RTC IC: PCF85063A Spannung: 0,9 V .. 5,5 V easyC/Qwiic Kompatibilität Maße: 38 x 22 mm Der RTC bietet eine präzise und zuverlässige Lösung für die langfristige Zeitverfolgung in Anwendungen, die eine genaue Zeiterfassung erfordern. Er ist kompatibel mit gängigen Mikrocontroller-Boards und gewährleistet durch seinen niedrigen Stromverbrauch und die Alarmfunktion eine effiziente und kontinuierliche Zeitverfolgung. easyC easyC ist ein robustes Verbindungssystem, das die Verbindung mit Hilfe von JST-SH-kompatiblen Steckverbinden (JST 4-polig) von Mikrocontrollern, Sensoren und Aktuatoren optimiert. Es bietet lötfreie Verbindungen, serielle Verbindungen mehrerer Geräte (Daisy-Chaining), fehlerfreies Design, parallele Verbindung, universelle Kompatibilität und Zwischenkompatibilität mit Qwiic (Sparkfun Verbindungssystem), wodurch die Prototypentwicklung vereinfacht wird. Weitere Infos zu easyC finden Sie unter "Datenblätter". Externe Links https://github.com/SolderedElectronics/Soldered-PCF85063A-RTC-Module-Arduino-Library6,15 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Pohlmann, Isabell: Finanzplaner BeamteFinanzplaner Beamte , Finanzratgeber für Beamte in verschiedenen Lebens- und Arbeitssituationen Mit der Verbeamtung profitieren Sie von speziellen Rechten, haben aber auch besondere Pflichten. Ob Lehrerin, Polizist, Richterin, Verwaltungsbeamter oder Soldat: Beamte stehen vor anderen finanziellen Fragen als Angestellte oder Selbstständige. In diesem Buch erfahren Sie, worauf es bei der individuellen Finanzplanung Beamter ankommt. Die Expertinnen und Experten der Stiftung Warentest zeigen, wie Sie monatlich möglichst viel netto von Ihrem Bruttolohn erhalten, geben einen Überblick zu Beihilfeleistungen und verraten, welche privaten Krankenversicherungen im Test besonders gut abgeschnitten haben. Von der Beihilfe und Krankenversicherung über die Pension und die private Altersvorsorge bis hin zu Geldanlage, Steuererklärung und wichtigen Versicherungen vermittelt dieses Handbuch das, was für Beamte wirtschaftlich wichtig ist - ob als Berufseinsteiger, bei der Familienplanung oder vor der Pensionierung. Der Ratgeber erklärt auch, was Sie bei einem vorzeitigen Einstieg in die Pension beachten sollten. Sie erhalten alle wichtigen Informationen von der Pensionsplanung bis hin zu voraussichtlichen Pensionsansprüchen und wie Sie die Pension heute schon sinnvoll durch private Vorsorge ergänzen können. Zusätzlich ergänzt wird der leicht verständlich geschriebene Leitfaden durch hilfreiche Checklisten und Tabellen sowie anschauliche Musterbeispiele und Experten-Interviews. Aus dem Inhalt: - Was wollen Sie wissen? Antworten auf häufige Fragen - Im Öffentlichen Dienst: Finanztipps von Berufseinstieg bis Ruhestand - Beihilfe und Krankenversicherung: Gesetzlich oder privat gut abgesichert - Pension - die sichere Basis: Je mehr Dienstjahre, desto besser versorgt - Vorsorgen für später - Geld anlegen : Der Vorsorgeplaner - Gut versichert zu jeder Zeit: Der Versicherungscheck - Ruhestand in Sicht: Vorruhestand und Nebenjobs , Designschalter > Innenausstattung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20240426, Produktform: Kartoniert, Autoren: Pohlmann, Isabell~Öchsner, Thomas, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 176, Abbildungen: mit farbige Abbildungen, Grafiken und Tabellen, Keyword: budgetplaner; dummies; einkommensteuer; einsteiger; etf; fachbuch; finanzbuch; finanzen; finanzwissen; grundlagen; pensionär; pkv; praxishandbuch; rente; rentenversicherung; sachbuch; sparen; sparplan; steuerrecht; steuersparerklärung; steuertipps; steuertricks; tipps, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Beamter - Beamtenrecht, Fachkategorie: Persönliche Finanzen~Ruhestand, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 163, Höhe: 13, Gewicht: 308, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Sicherheiten können Kreditnehmer anbieten, um die Rückzahlung eines Kredits abzusichern?
Kreditnehmer können Sachwerte wie Immobilien oder Fahrzeuge als Sicherheiten anbieten. Alternativ können auch Wertpapiere oder Lebensversicherungen als Absicherung dienen. Eine weitere Möglichkeit ist die Stellung eines Bürgen, der im Falle eines Zahlungsausfalls des Kreditnehmers für die Rückzahlung des Kredits haftet. **
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Wie kann ich den Code für den Arduino Uno, das OLED-Display und den RTC (Echtzeituhr) verknüpfen?
Um den Code für den Arduino Uno, das OLED-Display und den RTC zu verknüpfen, musst du zuerst die erforderlichen Bibliotheken für das OLED-Display und den RTC installieren. Dann kannst du den Code für das OLED-Display und den RTC in deinem Hauptcode verwenden, indem du die entsprechenden Funktionen aufrufst. Stelle sicher, dass du die richtigen Pins für die Verbindung zwischen dem Arduino Uno, dem OLED-Display und dem RTC festlegst. **
Ähnliche Suchbegriffe für Echtzeituhr
-
DEBO RTC DS1302 - Entwicklerboards - RTC - Echtzeituhr, DS1302Echtzeituhrenmodul mit möglichem Batterie-Backup unter Verwendung des einfach zu verwendenden DS1302-Chips. Der DS1302-Chip verwendet eine einfache serielle Schnittstelle und Beispielcode ist für Arduino, Raspberry Pi und viele andere erhältlich. Die Echtzeituhr zählt Sekunden, Minuten, Stunden, das Datum des Monats, den Monat, den Wochentag und das Jahr mit einer Schaltjahrkompensation, die bis 2100 gültig ist. • serielle Ein- und Ausgänge für minimale Pin-Anzahl • 2 V bis 5,5 V Vollbetrieb • benötigt weniger als 300 nA bei 2 V • Einzelbyte- oder Mehrbyte-Datentransfer zum Lesen oder Schreiben von Takt- oder RAM-Daten Hinweis • Batterie im Lieferumfang nicht enthalten (Batterie siehe "Zubehör & Alternativprodukte")1,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GRV RTC - Arduino - Grove Echtzeituhr - RTC, DS1307Beschreibung Das RTC-Modul ist ein Mitglied der Twig-Familie. Es beruht auf dem Taktgeber-Chip DS1307, der das I2C-Protokoll unterstützt. Verwendet wird eine Lithiumzelle (CR1225). Die Uhr bzw. der Kalender liefern Sekunden, Minuten und Stunden sowie Tag, Datum, Monat und Jahr. Das Monatsende wird automatisch angepasst, wenn der Monat weniger als 31 Tage hat; Schaltjahre werden berücksichtigt. Die Ausgabe erfolgt entweder im 24- oder 12-Stunden-Format (dann mit AM/PM). Hinweis • Akku ist nicht im Lieferumfang enthalten. Technische Merkmale • die Real-Time Clock (RTC) zählt Sekunden, Minuten und Stunden sowie Tag, Monat, und Jahr; Schaltjahre werden bis 2100 berücksichtigt. • nichtflüchtiger Arbeitsspeicher (NVRAM), 56 Bytes, mit Akku, für die Datenspeicherung • serielle I2C-Schnittstelle • Stromversorgung: 5 V (Gleichstrom) • programmierbares Rechtecksignal • automatische Power-Fail-Erkennung und Umschaltelektronik • verbraucht im Modus "Battery Backup" weniger als 500 nA, auch wenn der Oszillator läuft Für die Verwender von Grove (vor allem Anfänger) gibt es Anleitungen im pdf-Format. Bevor man das Produkt verwendet, sollte man unbedingt die Kapitel "Preface", "Getting Started" und "Introduction to Grove" lesen!7,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Rückzahlung eines Darlehens und welche Sicherheiten werden in der Regel bei der Kreditvergabe verlangt?
Die Rückzahlung eines Darlehens erfolgt in regelmäßigen Raten über einen festgelegten Zeitraum, der Zinsen und Tilgung umfasst. Als Sicherheiten für die Kreditvergabe werden oft Einkommensnachweise, Bonitätsprüfungen und gegebenenfalls auch Sachwerte wie Immobilien oder Fahrzeuge verlangt. Im Falle von Zahlungsausfällen kann der Kreditgeber diese Sicherheiten nutzen, um sein Risiko zu minimieren. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.